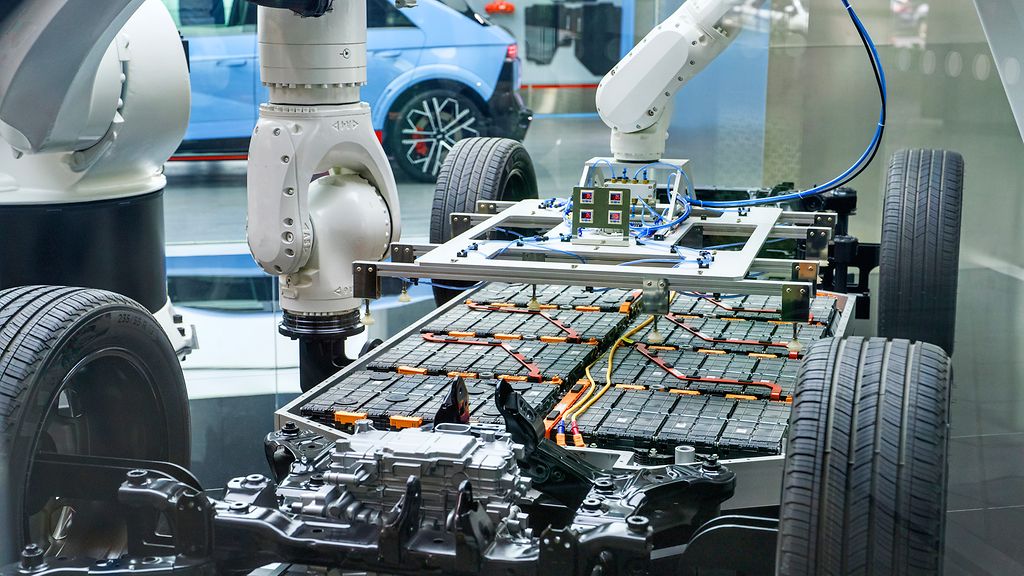
Kostendruck, verschärfter Wettbewerb und technologischer Wandel fordern Europas Autoindustrie heraus. Investitionen und neue Partnerschaften sollen die Zukunft der Branche sichern.
03.11.2026
VonGerit Schulze,Fabian Möpert|Prag,Berlin
Die europäische Autoindustrie steckt in einem tiefgreifenden Strukturwandel. Europaweit investieren Hersteller und Zulieferer in Elektromobilität und Batterieproduktion. Gleichzeitig muss die Branche mit hohen Energie- und Arbeitskosten, geopolitischen Risiken sowie wachsender Konkurrenz aus China umgehen. Erschwerend hinzu kommt das komplexe regulatorische Umfeld der EU.
Die Korrespondenten von Germany Trade & Invest haben in den wichtigsten Produktionsstandorten des Kontinents recherchiert, wie sich Europas Autoindustrie im internationalen Wettbewerb schlägt. Unser Bericht analysiert, wo neue Produktionszentren entstehen und welche Stärken gefragt sind. Eine umfangreiche Projektübersicht weist deutschen Industrieausrüstern und Zulieferern den Weg zu möglichen Lieferchancen.
Neue Werke und Milliardeninvestitionen verändern die Struktur der Autobranche. Besonders Spanien und Ostmitteleuropa ziehen Projekte an. Chinas Konzerne mischen kräftig mit.
Mit dem Hochlauf der Elektromobilität verschieben sich die Kräfteverhältnisse in der Autoindustrie. China hat über die Jahre nicht nur seine Fahrzeugproduktion erheblich ausgebaut, sondern auch in die Batteriefertigung investiert. Mit kostengünstigen Elektroautos drängen chinesische Marken auf internationale Märkte.
Brüssel sieht das mit Sorge und tritt den Marktverzerrungen bislang vor allem mit Zöllen und Einfuhrlimits entgegen. Doch über den klassischen Handelsschutz hinaus will die Europäische Kommission die Kfz-Branche mit industriepolitischen Instrumenten flankieren. Anreize zum Aufbau einer europäischen Batterieproduktion sollen die Abhängigkeit von Zulieferern aus Drittstaaten verringern. Der sogenannte Industrial Accelerator Act zielt auf "Made in EU"-Vorgaben bei Förderung, öffentlicher Beschaffung und Flottenregulierung. Er könnte so die europäische Wertschöpfung stärken und heimischen Batterie- und Automobilzulieferern Wettbewerbsvorteile verschaffen.
Europas Pkw-Produktion stagniert
Von den Bändern der Autofabriken in der EU liefen 2025 laut europäischem Automobilherstellerverband ACEA knapp 11,5 Millionen Pkw. Damit liegt der Ausstoß in der EU um etwa ein Fünftel unter dem Niveau vor der Coronapandemie (2019: etwa 14,1 Millionen Pkw). Deutschland blieb 2025 mit über 4 Millionen Pkw der mit Abstand größte Produktionsstandort. Dahinter folgen Spanien, Tschechien, die Slowakei und Frankreich. Zusammen stemmen die fünf Länder etwa vier Fünftel der jährlichen Pkw-Produktion in der EU.
Die Elektromobilität bringt neue Dynamik auf die Iberische Halbinsel. Volkswagen lässt in Spanien die neue Familie kleiner Batterie-Pkw fertigen: den Cupra Raval und ID. Polo in Barcelona sowie den ID. Cross und Škoda Epiq in Pamplona. Der Konzern lobt die hohe Produktivität und Wirtschaftlichkeit der Fabriken. Nach Unternehmensprognosen werden die Modelle beide Werke 2027 nahezu auslasten. Daher rückt der portugiesischeVW-Standort Palmela ins Blickfeld. Dort wird VW ab 2027 sein kleinstes und günstigstes Elektroauto produzieren: den ID. Every1.
Chinas Autohersteller und Zulieferer sind in Spanien ebenfalls sehr aktiv. SAIC plant in Galicien sein erstes Europa-Werk und will 200 Millionen Euro investieren. Vorgesehen ist eine jährliche Kapazität von etwa 120.000 Pkw, darunter Elektroautos und Plug-in-Hybride.
Auch mit Kooperationen weiten chinesische Firmen ihre Präsenz aus. Chery und der spanische Partner Ebro haben ein ehemaliges Nissan-Werk in Barcelona reaktiviert. Investitionen von mehr als 150 Millionen Euro sollen die Kapazität bis Ende 2026 auf 50.000 Fahrzeuge erhöhen. BAIC will im andalusischen Linares die spanische Marke Santana Motors wiederbeleben. Stellantis hat angekündigt, Autos der chinesischen Marke Leapmotor in seinen Werken in Madrid und Zaragoza zu montieren.
Batteriespezialist CATL will 2027 mit Stellantis eine 4 Milliarden Euro teure Batteriezellfabrik bei Zaragoza in Betrieb nehmen. Volkswagens Batteriesparte PowerCo will für seine im Bau befindliche Batteriezellfabrik in Sagunto nahe Valencia den langjährigen chinesischen Partner Gotion mit ins Boot holen. Gotion investiert dafür mehr als 1,1 Milliarden Euro in das Joint Venture und wird mit 49 Prozent Anteil Miteigentümer des Werks.
Im Gegenzug soll PowerCo jeweils 49 Prozent an zwei weiteren Gemeinschaftsprojekten übernehmen: eine Zellfabrik, die Gotion und das slowakische Start-up InoBat in Šurany in der Slowakei bauen und eine Fabrik für Kathodenmaterial im marokkanischen Kenitra. Parallel dazu hat Volkswagen den Verkauf eines Teils seiner bisherigen Beteiligung an Gotion vereinbart. Unabhängig davon plant Gotion, gemeinsam mit InoBat in Valladolid im Nordwesten Spaniens für rund 950 Millionen Euro eine Batterierecyclinganlage und eine Produktion für Batteriekathoden zu bauen.
Neue Montagelinien, Werksmodernisierungen und Batteriefabriken
In mehreren EU-Ländern laufen Investitionsvorhaben in der Automobilindustrie. Germany Trade & Invest hat ausgewählte Projekte zusammengestellt, die auch für deutsche Unternehmen Geschäftsmöglichkeiten bieten können.
Der Osten der EU profitiert von Investitionsverlagerungen innerhalb Europas und von asiatischen Anbietern, die vor Ort für den europäischen Markt produzieren wollen. Das zeigt das Beispiel Ungarn, wo Autobauer und Batteriehersteller kräftig investieren. Der Ausbau entsprechender Fertigungskapazitäten war lange ein strategisches Ziel der Orbán-Regierung. Besonders erfolgreich ist das Land bei der Batteriezellproduktion. Hier konnte es Investoren aus Südkorea (Samsung SDI, SK On) und China (CATL, EVE Power) gewinnen.
BMW nahm Ende 2025 in Debrecen ein für mehr als 2 Milliarden Euro errichtetes Werk für Elektroautos in Betrieb. Mercedes hat seinen Standort Kecskemét für rund 1 Milliarde Euro aufgewertet und produziert dort seit Juli 2026 im Parallelbetrieb auch elektrische Modellreihen, darunter die C-Klasse. BYD bereitet in Szeged den Start der Serienproduktion in seiner ersten europäischen Pkw-Fabrik vor.
Im Nachbarland Slowakei steht Volvo vor der Eröffnung seiner Fabrik in Košice. Im Herbst 2026 soll die Testproduktion anlaufen. Die maximale Kapazität wird bei 250.000 Elektroautos pro Jahr liegen. In Šurany entsteht eine 1,2 Milliarden Euro teure Batterieproduktion des chinesischen Herstellers Gotion zusammen mit InoBat und der Volkswagen-Tochter PowerCo.
In Tschechien ist der Standort Mladá Boleslav seit Februar 2026 der größte Produzent von Cell‑to‑Pack‑Batteriesystemen im VW‑Konzern mit einer Jahreskapazität von 335.000 Einheiten. Toyota erweitert für rund 680 Millionen Euro sein Werk in Kolín, um dort künftig auch Elektroautos und Batterien zu bauen.
Frankreich und Italien stellen Werke neu auf
In Frankreich richten Renault Group und Stellantis ihre Werke stärker auf Elektroautos aus. Ein Schwerpunkt liegt im Norden mit dem Renault-Cluster "ElectriCity" und mehreren Batteriefabriken. Verbrenner und Hybridfahrzeuge bleiben jedoch wichtiger Bestandteil der Produktion.
In Italien steigerte Stellantis seine Pkw-Produktion in den ersten neun Monaten 2026 um 36,7 Prozent auf 206.945 Einheiten. Die deutlichsten Zuwächse gab es im Fiat-Werk Mirafiori, wo zweieinhalbmal mehr Fiat 500 (vollelektrisch und hybrid) vom Band liefen, und im Werk Melfi mit dem neuen Jeep Compass. Im Rahmen der globalen Strategie FaSTLAne will Stellantis bis 2030 in Italien 5 Milliarden Euro in Forschung und Innovation investieren. Eine geplante Batteriefabrik des Joint-Venture ACC auf dem Gelände des Stellantis-Motorenwerks in Termoli wurde im Februar 2026 dagegen endgültig abgesagt. Statt auf Zellfertigung setzt Stellantis dort nun auf die Produktion elektrifizierter Doppelkupplungsgetriebe (eDCT) für Hybride.
Die italienische Regierung bemüht sich, einen zweiten großen Autobauer ins Land zu holen. Mit Dongfeng Motor laufen Gespräche über den Bau eines Werks für mehr als 100.000 Fahrzeuge pro Jahr. Medienberichten zufolge sondiert Dongfeng, alternativ italienische Stellantis-Werke zu nutzen. Eine endgültige Investitionsentscheidung steht aus.
Von Gerit Schulze,
Fabian Möpert
|
Prag,
Berlin
Seit drei Jahren in Folge wachsen die Autoverkäufe in der EU. Doch von seinen Rekordständen ist der Markt weit entfernt. Chinesische Marken drängen im Elektrosegment voran.
Europas Automarkt wächst wieder robust. Laut Zahlen des Branchenverbands ACEA erreichten die Neuzulassungen 2025 ein Dreijahreshoch. Insgesamt wurden über 10,8 Millionen Neuwagen in der EU registriert - ein Plus von 2 Prozent zum Vorjahr. Im 1. Halbjahr 2026 gingen die Verkäufe um 6 Prozent nach oben.
Deutschland bleibt der größte Einzelmarkt in der EU. Rund ein Viertel des Neuwagengeschäfts entfällt auf die Bundesrepublik. Dahinter folgen Frankreich, Italien und Spanien. Doch die größten Wachstumssprünge verzeichnen derzeit eher kleine Länder wie Estland (+62 Prozent Neuzulassungen im 1. Halbjahr 2026), Malta (+30 Prozent) und Slowenien (+22 Prozent).
Frühere Rekordverkäufe in weiter Ferne
Trotz der aktuellen Zuwachsraten ist der EU-Fahrzeugmarkt weit entfernt von den einstigen Höchstständen. Seit der Coronapandemie schrumpfte die Zahl der jährlichen Neuzulassungen um rund 2,2 Millionen Pkw.
Erschwerend für Europas Autobauer kommt hinzu, dass chinesische Anbieter massiv ins Geschäft drängen und ihnen Anteile auf dem Heimatmarkt abnehmen. Sie "erhöhen den Wettbewerbsdruck in puncto Bezahlbarkeit und Geschwindigkeit bei der Markteinführung", sagt ACEA-Generaldirektorin Sigrid de Vries im Interview mit Germany Trade & Invest.
Der Blick auf die erfolgreichsten Marken bei den EU-Neuzulassungen verrät davon bislang wenig. Der erste chinesische Hersteller taucht erst auf Rang 13 auf (Geely) und erzielte im 1. Halbjahr 2026 lediglich einen Marktanteil von 3 Prozent. Die Plätze 17 (SAIC Motor), 18 (BYD) und 20 (Chery) belegten ebenfalls Automarken aus dem Reich der Mitte.
Doch auch wenn ihre Anteile am Gesamtmarkt noch gering sind, so legen die chinesischen Anbieter ein beeindruckendes Wachstumstempo vor. Bei BYD stiegen die EU-Neuzulassungen im 1. Halbjahr 2026 um 168 Prozent, bei Chery um fast 270 Prozent und bei Leapmotor sogar um über 500 Prozent.
Dazu trägt vor allem der Erfolg chinesischer Autos im Elektrosegment bei. Denn dort gehen die Neuwagenverkäufe besonders steil nach oben. Allein im 1. Halbjahr 2026 wurden in der EU über 1,2 Millionen neue Batteriefahrzeuge zugelassen. Das war ein Plus von 40 Prozent gegenüber dem Vorjahreszeitraum. Die meisten Batterieautos wurden im 1. Halbjahr 2026 in Deutschland (368.000), Frankreich (241.000) und Belgien (83.000) verkauft.
Nord-Süd-Gefälle bei Elektroautos
Dennoch geht bei der Elektromobilität ein Riss durch Europa: Der Norden setzt bei Neuwagen fast ausschließlich auf Batterieantrieb, der Osten und Süden hinken hinterher.
In Dänemark waren im 1. Halbjahr 2026 vier von fünf verkauften Neuwagen reine Batterieautos, in Finnland fast die Hälfte. Dagegen schaffen es Elektroautos in Polen, Tschechien oder der Slowakei weiterhin nicht, nennenswerte Marktanteile zu erringen. Auch in Spanien, Italien oder Griechenland waren weniger als 10 Prozent der Neuwagen Batteriefahrzeuge.
Gründe für die Kaufzurückhaltung im Osten und Süden sind die schwach ausgebaute Ladeinfrastruktur, die geringere Kaufkraft und fehlende Kaufanreize. Sie verhindern dort einen schnelleren Hochlauf der Elektromobilität.
Hinzu kommt die ungleiche Verteilung der Ladesäulen. Rein statistisch gesehen gibt es zum Beispiel in Tschechien, Ungarn oder der Slowakei genügend Ladepunkte für den aktuellen Bestand an E-Autos. Doch sie konzentrieren sich meist auf die Hauptstadtregionen. In der Fläche fehlen die Lademöglichkeiten, was Käufer mit Reichweitenangst abschreckt.
Chinas E-Autos mit Kampfpreisen erfolgreich
Ein wichtiger Impulsgeber auch in den östlichen EU-Ländern ist das Vordringen chinesischer Modelle. Sie treten mit Kampfpreisen an und machen Elektroautos damit für breitere Käuferschichten erschwinglich. In Polen ist BYD innerhalb eines Jahres auf Platz 2 der Zulassungsstatistik bei Elektroautos gesprungen, in Ungarn haben die Chinesen bereits Tesla von der Spitzenposition verdrängt.
In westeuropäischen Märkten wie Frankreich kurbeln die hohen Benzin- und Dieselpreise die Nachfrage nach Stromern an. Die Ladeinfrastruktur ist dort bereits gut ausgebaut. Im Frühjahr 2026 standen in Frankreich fast 200.000 Ladestationen für die Öffentlichkeit bereit, nahezu ein Fünftel mehr als ein Jahr zuvor. Außerdem offeriert Paris attraktive Förderungen, unter anderem für einkommensschwächere Haushalte. Neue kostengünstige E-Modelle wie der R5 finden reißenden Absatz.
Viel Potenzial durch veralteten Fuhrpark
Ein weiterer Treiber ist der veraltete Fuhrpark im Land. Laut einer Studie von Roland Berger beträgt das Durchschnittsalter französischer Fahrzeuge über 12 Jahre. Im gesamten EU-Schnitt liegt der Wert sogar noch um ein Jahr höher. Laut ACEA sind in der EU fast 260 Millionen Pkw unterwegs. Angesichts des hohen Durchschnittsalters bietet der Binnenmarkt damit enormes Absatzpotenzial.
Der Verband erwartet für die kommenden Jahre weitere Zuwächse bei den Neuzulassungen in der EU - allerdings nur auf dem Niveau des allgemeinen Wirtschaftswachstums von 1 bis 2 Prozent.
Von Gerit Schulze
|
Prag
Europas Automobilindustrie leidet unter hohen Energiepreisen und starker Regulierung. Sigrid de Vries vom Verband ACEA blickt dennoch optimistisch in die Zukunft der Branche.
Die European Automobile Manufacturers' Association (ACEA) vereint 17 führende europäische Hersteller von Pkw, Lkw und Bussen, darunter alle deutschen Autokonzerne. Der Verband ist eine wichtige Stimme der Branche und bringt sein Fachwissen in Europas Entscheidungsprozesse ein. Im Interview mit Germany Trade & Invest beschreibt Generaldirektorin Sigrid de Vries, welche Herausforderung der Automobilsektor meistern muss und in welchen Segmenten Europa weiterhin einen Vorsprung hat.
Frau de Vries, welche Faktoren beeinflussen derzeit am stärksten die Entwicklung der europäischen Automobilindustrie?
Es ist eine Kombination aus mehreren Belastungen gleichzeitig. Europas Automobilindustrie ist konfrontiert mit einer schwächeren Nachfrage, einem verschärften globalen Wettbewerb, geopolitischen Unsicherheiten und Störungen in den Lieferketten. Hinzu kommen hohe Energie- und Produktionskosten sowie ein zunehmend komplexes regulatorisches Umfeld. Gleichzeitig steht die Branche vor der größten Transformation ihrer Geschichte hin zur emissionsfreien Mobilität. Europa verbindet ambitionierte regulatorische Anforderungen mit industriellen Rahmenbedingungen, die oft weniger wettbewerbsfähig sind als in anderen Weltregionen.
Was ist nötig, um Europas Wettbewerbsfähigkeit als Automobilstandort wieder zu stärken?
Wir müssen zunächst die strukturellen Nachteile angehen: niedrigere und vorhersehbare Energiekosten, schnellere Genehmigungs- und Netzanschlussverfahren, geringere Verwaltungsbelastungen und Zugang zu qualifizierten Arbeitskräften. Außerdem brauchen wir mehr Unterstützung bei Investitionsausgaben und Betriebskosten für strategische Investitionen, besonders die Batterieproduktion. Europa benötigt stärkere Wertschöpfungsketten für Batterien und kritische Rohstoffe. Gleichzeitig muss es offene und diversifizierte internationale Partnerschaften aufrechterhalten.
Die Regulierung muss sich stärker an den Marktgegebenheiten ausrichten. Vereinfachungen sollten kontinuierlich erfolgen, überlappende Anforderungen reduziert und die CO₂-Grenzwerte ausreichend Flexibilität bieten, damit Hersteller weiterhin in die Transformation investieren können.
"Europa verfügt nach wie vor über eine starke Basis in Forschung und Ingenieurwesen."
In welchen Technologiebereichen der Automobilindustrie ist Europa weiterhin stark?
Europa verfügt nach wie vor über eine starke Basis in Forschung, Entwicklung und Ingenieurwesen. Die Automobilunternehmen der EU einschließlich Zulieferer investierten zwischen 2019 und 2024 fast 450 Milliarden Euro in Forschung und Entwicklung. Sie standen 2024 für mehr als 40 Prozent der weltweiten Ausgaben dieser Branche.
Europas Stärke erstreckt sich auf fortschrittliche Fahrzeugentwicklung, elektrifizierte Antriebe, Batterietechnologien, Energieeffizienz, digitale Produktion und zunehmend durch Software definierte Fahrzeuge. Europa verfügt weiterhin über tiefgehendes Know-how in der modernen Fertigung und industriellen Integration.
Wie verändert die Expansion chinesischer Hersteller den europäischen Automarkt?
Der Wettbewerb verschärft sich eindeutig. Im Jahr 2025 stiegen die EU-Importe aus China um fast 31 Prozent. In China hergestellte Autos erreichten nahezu 10 Prozent des EU-Marktes für batterieelektrische Fahrzeuge. Gleichzeitig gingen die Fahrzeugexporte der EU nach China deutlich zurück. Chinesische Hersteller erhöhen den Wettbewerbsdruck in puncto Bezahlbarkeit und Geschwindigkeit bei der Markteinführung. China hat über viele Jahre hinweg strukturelle Vorteile aufgebaut, gestützt auf kontinuierliche Investitionen in Batterien, einen gesicherten Zugang zu kritischen Rohstoffen, niedrigere Energiekosten und ein dichtes Netz an Ladeinfrastruktur.
Wettbewerb an sich ist nicht das Problem; er fördert Innovationen. Die entscheidende Frage ist vielmehr, ob die Unternehmen unter gleichen Bedingungen konkurrieren. Europas Antwort sollte sein, gleiche Wettbewerbsbedingungen sicherzustellen und gleichzeitig die eigene Wettbewerbsfähigkeit zu verbessern.
Wird Europa unter diesen Umständen seine breite industrielle Basis behalten? Oder erwarten Sie, dass sich die Autoproduktion auf weniger Standorte konzentriert?
Künftige Produktionsinvestitionen werden sich zunehmend dort konzentrieren, wo die Gesamtbedingungen für Investitionen am attraktivsten sind: wettbewerbsfähige Energiepreise, angemessene Infrastruktur, qualifizierte Arbeitskräfte, vorhersehbare Regulierung und wirksame Investitionsförderung.
Mittel- und Osteuropa spielt beispielsweise eine strategische Rolle in der europäischen Automobilproduktion und verfügt über erhebliche industrielle Kapazitäten sowie eine große Zahl qualifizierter Arbeitskräfte. Die Region hat weiter viel Potenzial, nicht nur bei der Fahrzeugproduktion, sondern auch bei leistungsfähigen Zulieferern, bei Batterien und neuen Mobilitätstechnologien.
Lassen Sie uns in die Zukunft blicken: Wo wird die europäische Automobilindustrie im Jahr 2030 stehen?
Bis 2030 wird die Branche stärker elektrifiziert, digitalisiert und softwaregetrieben sein. Produktionsstandorte werden weiter umgestaltet worden sein, Kompetenzen bei Batterien und Leistungselektronik werden erheblich wichtiger geworden sein. Die Beschäftigten werden zunehmend Fähigkeiten bei Software, Hochvoltsystemen, Batterien, künstlicher Intelligenz und moderner Fertigung benötigen.
Die Hauptprofiteure werden jene Länder sein, die das wettbewerbsfähigste Gesamtpaket aus Energie, Infrastruktur und Fachkräften bieten.
Letztlich lautet die größere Frage jedoch, ob Europa insgesamt die nächste Generation von Investitionen in die Automobilindustrie anziehen kann. Die Transformation wird stattfinden. Die politische Herausforderung besteht darin sicherzustellen, dass die neuen Fahrzeuge, Batterien, Technologien und Arbeitsplätze in Europa entstehen und nicht an anderen Standorten.
Melden Sie sich an und fügen Sie dieses Inhaltselement einer Sammelmappe zu. In Ihrem Profilbereich können Sie Ihre Sammelmappen verwalten und daraus PDFs erstellen. Sie finden auf der gesamten Website Inhaltselemente, die Sie Ihren Sammelmappen hinzufügen können.
In mehreren Ländern Europas laufen strategische Investitionsvorhaben in der Automobilindustrie.
Von Batteriezellen über Elektromotoren bis zu neuen Fahrzeugmodellen: Automobilhersteller und Zulieferer bauen ihre Kapazitäten in Europa aus. Germany Trade & Invest hat ausgewählte Investitionsprojekte zusammengestellt, die auch für deutsche Unternehmen Geschäftsmöglichkeiten bieten können.
Ausgewählte Investitionsprojekte in Europas Kfz-Industrie
Unternehmen, Vorhaben, Ort
Investitionssumme (in Mio. Euro)
Projektstand
Anmerkung
Frankreich
ProLogium (Taiwan), Batterieproduktion, Dunkerque
5.200
Grundsteinlegung Februar 2026, Produktionsbeginn 2028 geplant
Festkörper-Lithium-Keramikbatterien, der französische Staat unterstützt das Projekt mit bis zu 1,5 Milliarden Euro
Orano (Frankreich)/XTC New Energy Group (China), Produktion von kathodenaktiven Materialien (CAM), Dunkerque
1.500 (500 für die erste Stufe (CAM-Produktion))
Grundsteinlegung Mai 2026, Produktionsbeginn geplant Ende 2028
Optional auch Produktion von Vorstufen für aktive Kathodenmaterialien (PCAM)
Stellantis, Produktionsausbau im Werk Mulhouse
1.000
Projektankündigung Juni 2026, Produktionsbeginn 2029 geplant
Fertigung von 3 neuen Modellen der Konzernmarke Peugeot (elektrisch und hybrid)
1. Produktionseinheit in Betrieb, Ausbau der 2. Produktionseinheit seit März 2024, Produktionsbeginn 2. Produktionseinheit geplant 2027
Kapazitätsausbau auf gesamt 40 GWh im Jahr 2030
Italien
Stellantis, verschiedene Standorte in Italien
ca. 5.000 (bis 2030)
Laufende Umsetzung im Rahmen des Piano Italia und im Dialog mit der italienischen Regierung, dem MIMIT, regionalen Institutionen und Gewerkschaften
Teil eines globalen Plans im Umfang von 60 Mrd. Euro bis 2030, betrifft u.a. Mirafiori (Fiat 500 Hybrid, über 400 zusätzliche Arbeitsplätze), Melfi (neue Modelle auf der STLA-Medium-Plattform und neue Modelle von Jeep, DS und Lancia)
Stellantis, Erweiterung eines Werks für Antriebskomponenten in Verrone (Piemont)
über 38
Umsetzung läuft, Produktionsstart für Ende 2027 vorgesehen
Investition in die Fertigung von Komponenten für Elektromotoren (Stahlwellen/Zahnräder für STLA-Small-Plattform), Kapazität über 400.000 Einheiten/Jahr
DR Automobiles Groupe, Ausbau eines Pkw-Montagewerks in Macchia d’Isernia + separater Standort in Anagni (ex Saxa Gres, Übernahme)
ca. 70
Im Bau
Das Unternehmen will seine industrielle Fertigung und Montage weiterentwickeln, ca. 300 neue Stellen in Macchia d’Isernia, in Anagni wurden Beschäftigte des früheren Standorts übernommen
Stellantis, Werk Pomiglioano d´Arco
k. A.
Bestätigt, Produktionsstart ab 2028
Investition in die Produktion einer neuen Familie kleiner, preisgünstiger Elektroautos (sog. "E-Car-Modelle") für versch. Konzernmarken, bisherige Pandina-Produktion läuft parallel weiter
Polen
Kinterra (ehemals Ascend Elements), Bau einer Fabrik für pCAM-Batteriematerialien, Opole
1.600
Planungsstadium
Kathodenvorläufermaterial für Lithium-Ionen-Batterien
Kumho Tire, Bau einer Reifenfabrik in Opole
500
Planungsstadium, Produktionsstart für 2028 geplant
Erste Produktionsstätte des südkoreanischen Konzerns in Europa, Kapazität in der ersten Ausbaustufe bis zu 6 Mio. Reifen pro Jahr, spätere Erweiterung abhängig von Marktnachfrage
Lithium-Eisenphosphat-Batterien (LFP), Jahreskapazität: 30 GWh, perspektivisch 60 GWh; Joint Venture mit Beteiligung des chinesischen Unternehmens Gotion
Gotion, Batterierecycling und Produktion von Batteriekathoden, Valladolid
950
Baubeginn für 2027 geplant
1. Phase: Recyclinganlage für bis zu 200.000 t Batteriematerial pro Jahr, 2. Phase: Produktionsanlage für 200.000 t Kathodenmaterial jährlich
SAIC, Kfz-Werk, Ferrol (Galicien)
200
In Planung, Investitionsentscheidung Juni 2026 verkündet, Produktionsstart 2028 geplant
Jahreskapazität: 120.000 Fahrzeuge der Marke MG
Tschechien
Toyota Motor Manufacturing Czech Republic, Werkserweiterung, Kolín
680
Investitionsanreize genehmigt
Neue Halle für Produktion von Elektroautos und Batteriemontage
Aisin Europe Manufacturing Czech, Erweiterung einer Produktionsstätte, Písek
185,5
Investitionsanreize genehmigt, Testphase, Serienproduktion ab 2027 geplant
Produktion von Elektromotoren für BMW
Gestamp, Erweiterung einer Produktionsstätte, Louny
109
Investitionsanreize genehmigt
Erweiterung der Produktion von Batterieboxen für Kfz
Ungarn
CATL, Batteriefabrik, Debrecen
7.300
Modulproduktion läuft, Zellproduktion läuft im Testbetrieb
Batteriezellen und Module
Sunwoda Electronic, Batteriefabrik, Nyíregyháza
1.560
Fertigstellung bis 2027
Lithium-Ionen-Batterien und Batteriesysteme
EVE Power Hungary, Batteriefabrik, Debrecen
1.270
Fertigstellung bis Ende 2027
Batterien für BMW eDrive Technologie (6. Generation)
Halms Hungary, Produktion von Komponenten für Antriebs-, Getriebe- und Karosseriesysteme, Miskolc
200
Projekt wird in 3 Phasen umgesetzt, 1. Phase wurde Mitte 2026 fertiggestellt
100 m2 Fläche, Produktion von Hochdruck-Aluminiumgussteilen und Komponenten für Antriebseinheiten, Kraftübertragungs- und Struktursysteme aus recyceltem Aluminium
Magyar Suzuki, Werksmodernisierung, Esztergom
195
k.A.
Investition in Fertigung von Komponenten für Elektrofahrzeuge sowie Batteriesysteme
Stellantis, Umbau eines Motorenwerks, Szentgotthárd
103
Fertigstellung bis Ende 2026
Werkserweiterung für die Umstellung auf Elektrofahrzeuge und Erweiterung von F&E beim bereits zugekauften ungarischen Start-up für selbstfahrende Technologien; Produktion von elektrischen Antriebsmodulen
Vor welchen Herausforderungen steht Europas Autobranche? Hohe Kosten durch Energie und Personal, ein verschärfter Wettbewerb durch chinesische Anbieter und weiterhin unsichere Lieferketten sind die aktuellen Schmerzpunkte der Branche. Bei der Elektromobilität droht ein technologischer Rückstand gegenüber China.
Wo finden derzeit die größten Investitionen statt? Alle wichtigen Automobilstandorte in Europa investieren in den Wandel der Antriebstechnik. Batteriefabriken für Elektroautos entstehen vor allem in Ungarn und Spanien. Chinesische Autohersteller sichern sich überall in Europa neue Produktionskapazitäten.
Wie stark sind chinesische Anbieter bereits? Bei den Neuzulassungen erzielen chinesische Hersteller noch geringe Marktanteile. Doch die Wachstumsraten sind enorm, was europäische Autobauer zunehmend unter Druck setzt. Besonders im Elektrosegment drängen chinesische Marken schnell nach vorn.
Wie entwickelt sich die Automobilindustrie, wo legen Produktions- oder Absatzzahlen rasant zu und wo drohen Einbrüche? Informieren Sie sich mit unseren Berichten über die weltweiten Trends und Entwicklungen in der Automobilbranche.
Melden Sie sich an und fügen Sie dieses Inhaltselement einer Sammelmappe zu. In Ihrem Profilbereich können Sie Ihre Sammelmappen verwalten und daraus PDFs erstellen. Sie finden auf der gesamten Website Inhaltselemente, die Sie Ihren Sammelmappen hinzufügen können.
Zustimmung zu Statistik-Tracking und Nutzungsbedingungen
Zur Verbesserung unseres Chatbots erfassen wir Nutzungsdaten, einschließlich der IP-Adresse. Die Verarbeitung erfolgt über Microsoft Azure in Rechenzentren innerhalb der EU. Die Daten dienen ausschließlich statistischen Zwecken und werden nach 90 Tagen gelöscht. Mit der Nutzung der KI-Suche stimmen Sie unseren Nutzungsbedingungen zu.